兴发集团:从磷矿资源到精细磷酸盐的产业链进阶之路
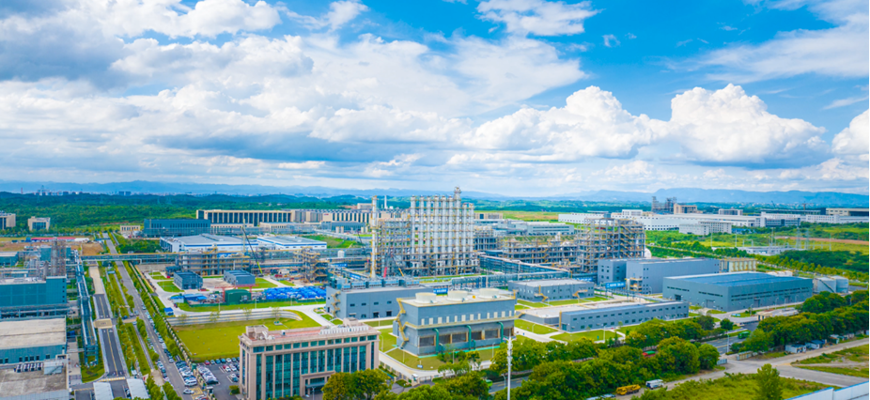
在A股化工板块中,兴发集团(600141)是一个常被拿来讨论"资源禀赋如何转化为技术壁垒"的样本。这家总部位于湖北宜昌的企业,依托三峡库区周边的磷矿资源起家,经过二十余年扩张,已从单一磷矿石开采商成长为覆盖磷化工、精细化工、有机硅、草甘膦等多条产品线的综合化工集团。对于关注600141.cn的投资者而言,理解这家公司的价值逻辑,关键在于看清其产业链的纵深程度,而非仅盯着磷矿石价格的短期波动。
磷矿资源:不可复制的起点
磷矿是兴发集团一切业务的根基。公司拥有湖北宜昌、保康等地的磷矿采矿权,保有资源储量在行业内处于前列。据公开披露数据,兴发集团磷矿石年产能约数百万吨级别,且矿石品位相对较高,这在磷化工行业中构成了天然的成本护城河。
需要指出的是,磷矿在中国属于战略性矿产资源,近年来国家对磷矿开采的总量控制和环保约束持续收紧。湖北、云南、贵州、四川四大磷矿产区中,湖北的磷矿以品位适中、运输便利著称。兴发集团身处宜昌,长江水运条件优越,磷矿石及化工产品的外运成本明显低于内陆山区矿企。这一物流优势在行业景气周期中往往被低估,但在下行周期中却是实实在在的利润缓冲。
精细磷酸盐:从大宗到高附加值的跃迁
如果说磷矿是兴发的"粮仓",那么精细磷酸盐就是其"厨房里端出的精致菜肴"。公司磷酸盐产品涵盖三聚磷酸钠、六偏磷酸钠、焦磷酸钠等多个品种,广泛应用于食品添加剂、水处理、洗涤剂、陶瓷等领域。
以食品级磷酸盐为例,这类产品对纯度、重金属残留等指标要求极为严格,进入门槛远高于工业级磷酸盐。兴发集团在此领域深耕多年,已形成较为完整的食品级磷酸盐产品矩阵,客户覆盖国内外食品加工企业。行业数据显示,全球食品磷酸盐市场规模保持稳定增长,亚太地区是主要消费增量来源。兴发在这一细分赛道的布局,使其避免陷入工业磷酸盐同质化价格战的泥潭。
- 三聚磷酸钠:洗涤剂助剂与食品保水剂的双重用途
- 六偏磷酸钠:水处理阻垢与食品品质改良
- 焦磷酸钠:电镀、纺织及食品加工领域
- 食品级磷酸:饮料酸度调节的重要原料
有机硅与草甘膦:产业链横向延伸的双翼
兴发集团的业务版图中,有机硅和草甘膦是两条不容忽视的横向延伸线。有机硅单体产能规模在国内位居前列,产品向下游硅橡胶、硅油延伸;草甘膦则是全球用量最大的除草剂品种之一,兴发具备从黄磷、甘氨酸到草甘膦原药的完整链条。
这两条业务线与磷化工之间存在一定的协同效应——氯碱配套、能源梯级利用、副产物综合利用等,使得集团整体运营效率高于单一产品型企业。当然,有机硅和草甘膦的价格波动性也较为明显,对兴发集团股价的阶段性影响不容小觑。投资者在分析600141时,需将这三块业务的景气度分开考量,而非简单加总。
环保约束下的行业格局重塑
磷化工是环保敏感型行业。近年来,长江大保护政策对沿江化工企业提出了更高要求,湖北宜昌等地推进"关改搬转",一批中小磷化工企业退出市场。兴发集团作为区域内龙头,在环保投入和合规能力上具备相对优势,行业集中度提升的趋势对其形成结构性利好。
从行业数据看,中国磷矿石产量在2016年前后达到峰值后有所回落,磷肥及磷酸盐行业的有效产能同样经历了一轮出清。供给端的收缩,使得拥有资源和技术双重优势的头部企业议价能力增强。兴发集团在此轮格局重塑中,凭借矿山—黄磷—磷酸—磷酸盐—精细化学品的纵向一体化布局,占据了较为有利的位置。
结语
审视兴发集团,不能只看"磷化工龙头"这个标签,更要看其从资源开采向精细制造攀升的实际进度。磷矿资源提供了起点,精细磷酸盐和有机硅、草甘膦则决定了天花板。对于关注600141.cn的读者来说,跟踪兴发的核心变量在于:磷矿价格走势、精细磷酸盐的产能释放节奏,以及有机硅与草甘膦的周期位置。三者共振之时,往往也是这家湖北化工企业价值被重新定价的时刻。